

Que se passe-t-il lorsque les infrastructures d'IA deviennent plus difficile à construire ?
4 mins to read this article

L'essentiel en 30 secondes :
-
Les actions technologiques ont fortement chuté après les élections de mi-mandat aux États-Unis, les investisseurs ayant réévalué les perspectives de developpemen des infrastructures d’IA, les actions des fabricants de semi-conducteurs ont ainsi reculé de près de 9 % entre le 2 et le 6 novembre.
-
Une plus grande attention portée aux centres de données pourrait ralentir le développement, mais la raréfaction des ressources énergétiques et des capacités de calcul plus rare pourrait également renforcer la position des entreprises qui y ont déjà accès.
-
Nous restons optimistes quant aux opportunités à long terme offertes par l’IA. Les récentes baisses ont amélioré les valorisations de certaines entreprises technologiques de grande qualité, même si un marché plus concentré et un contexte de taux d’intérêt moins favorable exigent une plus grande sélectivité.
Graphique de la semaine : Évolution des marchés depuis les élections de mi-mandat aux États-Unis
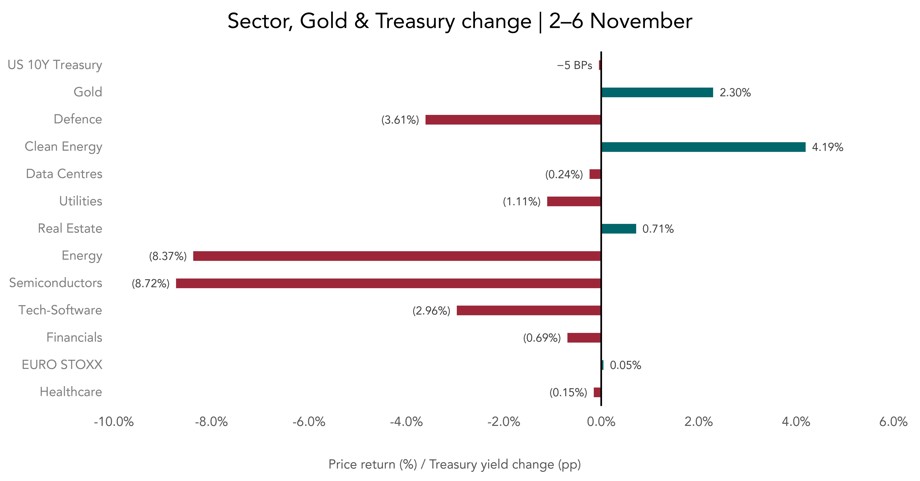
Source : Recherche interne, LSEG Datastream. Performance du 2 novembre au 6 novembre 2026. Les principaux ETF sectoriels sont utilisés comme proxies de segment. Les performances passées ne constituent pas un indicateur fiable des rendements futurs.
Une réaction révélatrice du marché
La réaction des marchés suite aux élections de mi-mandat américaines a mis en évidence des gagnants et des perdants. Entre le 2 et le 6 novembre, les actions du secteur des semi-conducteurs ont chuté de près de 9 %, tandis que celles des secteurs de l'énergie et des logiciels ont également reculé. Les actions du secteur des énergies renouvelables ont gagné environ 4 %, et l'or a gagné plus de 2 %.
Certaines de ces fluctuations reflètent le nouvel équilibre des pouvoirs à Washington. La « Vague Bleue » démocrate rend plus difficile l’adoption de changements majeurs en matière de fiscalité, de dépenses publiques et de réglementation, ainsi que la mise en œuvre d’une nouvelle expansion budgétaire significative. Mais l’une des évolutions les plus marquantes est venue d’un sujet bien plus au cœur de la récente remontée boursière : l’IA.
L'attention se porte désormais tournée sur les infrastructure derrière l'IA. Un examen plus minutieux du développement des centres de données, notamment en matière d’alimentation électrique et d’autorisations, pourrait retarder les projets et ralentir le rythme de construction de nouvelles infrastructures d’IA. La réaction s’est rapidement propagée au-delà des valeurs technologiques américaines, les entreprises asiatiques du secteur des semi-conducteurs enregistrant elles aussi de fortes baisses.
Cette situation est survenue après une période durant laquelle les entreprises technologiques ont représenté une part croissante des rendements du marché. Cette concentration était devenue particulièrement visible sur les marchés émergents, où un nombre relativement restreint d’entreprises technologiques asiatiques était à l’origine d’une part croissante de la performance.
Nous avions déjà commencé à remédier à cette concentration dans nos portefeuilles. Les marchés émergents offraient initialement une diversification par rapport au thème de l’IA dominé par les États-Unis, mais cela a changé à mesure que les rendements devenaient de plus en plus dépendants d’un groupe relativement restreint d’entreprises technologiques asiatiques. Ayant tiré profit de notre surpondération des marchés émergents, nous avons pris quelques bénéfices et sommes revenus à une position neutre.
La pénurie pourrait redéfinir l'opportunité
La chute des actions technologiques ne modifie pas notre vision à long terme de l’IA. Le développement des centres de données pourrait rencontrer davantage d’obstacles. Mais si l’accès à l’électricité, à la capacité des centres de données et aux infrastructures informatiques devient plus difficile à garantir, les entreprises qui y ont déjà accès pourraient se retrouver en position de force.
La correction a également amélioré les valorisations dans certains segments du secteur technologique. Certaines entreprises de grande qualité se négocient désormais à des cours plus bas, même si leurs perspectives de bénéfices restent solides. Compte tenu de l’importance croissante de l’accès à des infrastructures rares, cela nous amène à examiner de plus près où les opportunités dans le domaine de l’IA pourraient se déplacer.
Une économie résiliente complique les perspectives en matière de taux
Les élections ont fait la une de l’actualité la semaine dernière, mais la croissance économique, l’inflation, les taux d’intérêt et les bénéfices des entreprises devraient avoir une influence plus importante sur l’évolution future des marchés.
Les États-Unis ont créé 165 000 emplois en octobre, soit environ 100 000 de plus que prévu. Le taux de chômage a légèrement reculé à 4,1 %, tandis que la croissance de l’emploi des mois précédents a été révisée à la hausse. Cette résilience ne laisse guère de raisons à la Réserve fédérale américaine (Fed) de baisser ses taux d’intérêt à court terme.
L’inflation impose des contraintes similaires en Europe. L’inflation globale de la zone euro est passée de 3,8 % à 4,0 %, son plus haut niveau depuis trois ans, tandis que l’inflation sous-jacente est restée élevée, à 2,5 %. La Banque d’Angleterre (BoE) a également procédé à sa première hausse des taux depuis trois ans.
Pour les investisseurs, une activité économique plus soutenue est clairement préférable à une croissance plus faible. Mais lorsque la croissance tient bon et que l’inflation reste élevée, les banques centrales ont moins de raisons de baisser leurs taux d’intérêt. Cela signifie que les marchés pourraient bénéficier d’un soutien moindre de la part de la baisse des taux si les résultats des entreprises s’avéraient décevants.
Cette semaine
La réévaluation va-t-elle se poursuivre ?
La semaine dernière, les investisseurs ont réévalué certaines des hypothèses qui avaient soutenu les marchés. Cette semaine devrait apporter davantage d’éléments permettant de déterminer si cet ajustement doit se poursuivre.
Les données sur les prix à la consommation aux États-Unis, publiées mardi, constitueront un premier test, suivies vendredi par celles sur les prix à la production. Après un rapport sur l’emploi d’octobre meilleur que prévu, un nouveau chiffre d’inflation solide donnerait à la Fed encore moins de raisons d’assouplir sa politique monétaire. Le PIB britannique du troisième trimestre doit également être publié, dans la foulée de la dernière hausse des taux de la Banque d’Angleterre , tandis que les chiffres de l’inflation chinoise devraient offrir une indication supplémentaire de la vigueur de la demande intérieure.
En ce qui concerne l’intelligence artificielle (IA), les résultats des entreprises pourraient s’avérer plus révélateurs. CoreWeave, Cisco et le fabricant d’équipements pour semi-conducteurs Applied Materials doivent publier leurs résultats. Après la vague de ventes de la semaine dernière, nous serons très attentifs à ce qu’ils diront concernant la demande en infrastructures d’IA, les dépenses liées aux centres de données et la question de savoir si les plans d’investissement des entreprises restent inchangés.