
Ce qui compte pour vous en 30 secondes
-
Les investisseurs deviennent plus sensibles aux risques qui étaient plus faciles à ignorer lorsque les marchés étaient en hausse, du financement des investissements en IA à la dette publique et à l'incertitude politique.
-
Cela crée de plus grandes différences entre les entreprises, les secteurs et les pays, plutôt qu'un retrait général des marchés.
-
Nous voyons encore des raisons d'être positifs à propos des marchés, mais pensons que c'est le moment de poser des questions plus difficiles sur où se trouvent les risques et lesquels valent la peine d'être pris.
Graphique de la semaine
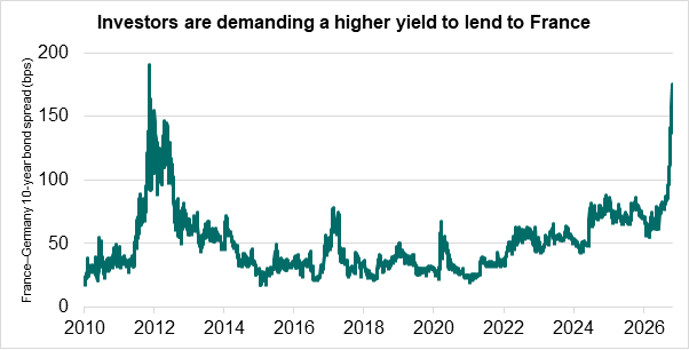
Source : Recherche interne, LSEG Datastream
Les investisseurs examinent de plus près ce qui se cache en dessous
L'économie mondiale reste résiliente, mais les investisseurs trouvent de plus en plus de raisons d'examiner la situation en profondeur.
La semaine dernière a offert plusieurs exemples. Les questions concernant l'utilisation croissante de la dette pour financer l'infrastructure de l'IA ont pesé sur les actions technologiques. De nouvelles tensions au Moyen-Orient ont poussé le Brent au-dessus de 115 USD le baril. Et en France, l'incertitude politique s'est ajoutée aux préoccupations de longue date concernant les finances publiques du pays.
Ces problèmes peuvent sembler distincts, mais la réaction du marché pointe vers un thème commun. Les investisseurs deviennent plus sélectifs quant aux endroits où ils sont prêts à prendre des risques.
Sur les marchés boursiers, certains investisseurs ont réalisé des bénéfices dans les entreprises technologiques, de semi-conducteurs et d'infrastructure AI, tandis que l'argent s'est déplacé vers les secteurs de la santé, des biens de consommation courante et des finances. Nous ne voyons pas cela comme un retrait des actions. C'est plutôt que les questions posées deviennent plus exigeantes à mesure que le cycle d'investissement lié à l'IA est devenu plus capital intense : comment tout cet investissement sera-t-il financé, et quels rendements seront finalement nécessaires pour justifier les évaluations d'aujourd'hui ?
Une distinction similaire émerge entre les pays.
La France a été particulièrement exposée alors que l'incertitude politique aggrave les préoccupations concernant sa position budgétaire. Les actions françaises ont sous-performé, tandis que ses obligations gouvernementales ont subi une pression considérable. Le rendement des obligations françaises à 10 ans a dépassé 5 %, et l'écart avec les obligations équivalentes allemandes s'est élargi à environ 170 points de base, des niveaux non vus depuis des décennies. Pendant ce temps, la demande pour les Treasuries américaines et les Bunds allemands est restée relativement bien soutenue.
Le fil conducteur est la crédibilité. Que les investisseurs envisagent un programme d'investissement d'entreprise ambitieux ou les finances d'un gouvernement, ils prêtent une attention particulière à la façon dont les dépenses sont financées et si les rendements ou les perspectives économiques envisagés justifient les risques encourus.
Positif mais sélectif sur les marchés
L'économie mondiale continue de montrer de la résilience et le cycle d'investissement à long terme associé à l'IA reste favorable à la croissance et aux bénéfices des entreprises. C'est pourquoi nous continuons à privilégier les actions par rapport aux obligations.
Cependant, les récents mouvements du marché renforcent l'argument en faveur d'une sélection prudente des prises de risque. Nous avons ajusté nos portefeuilles à mesure que ces risques ont évolué. Nous avons réduit notre exposition aux actions européennes plus tôt cette année et, plus récemment, nous sommes passés à une position neutre sur les obligations d'État européennes alors que les préoccupations fiscales et politiques en France ont augmenté. Dans le même temps, nous avons cherché à préserver les opportunités de croissance tout en renforçant notre résilience, notamment par le biais de bons de souscription d'actions dans les portefeuilles éligibles et la réduction de l'exposition au crédit d'entreprise américain.
Nous restons donc positifs sur les marchés, tout en reconnaissant qu'un environnement de prix du pétrole plus élevés, d'incertitude politique et de besoins de financement croissants est susceptible de produire des distinctions plus claires entre gagnants et perdants.
Cette semaine
Un choix difficile pour les banques centrales
Les mêmes forces qui rendent les investisseurs plus sélectifs compliquent également la vie des banques centrales.
Le prix du pétrole supérieur à 112 USD maintient l'inflation fermement dans la conversation. Dans le même temps, des rendements obligataires plus élevés et le risque d'incertitude géopolitique peuvent peser sur la croissance économique. Pour la Réserve fédérale américaine (Fed) et la Banque centrale européenne (BCE), cela rend la prochaine décision de taux d'intérêt moins évidente.
Nous ne nous attendons pas à ce que l'une ou l'autre des banques centrales augmente les taux cette semaine. Pour la Fed, l'attention se tournera probablement vers la manière dont elle équilibre ces risques concurrents et si une nouvelle augmentation pourrait encore avoir lieu avant la fin de l'année.
La BCE a une autre raison d'être patiente. La hausse des rendements obligataires de la zone euro a déjà resserré les conditions financières, en particulier en France. Nous nous attendons donc à ce qu'elle attende jusqu'en décembre, lorsque les prévisions économiques mises à jour devraient donner une image plus claire de l'inflation et de la croissance. Nous pensons également qu'une intervention directe sur les marchés obligataires français reste très peu probable.
Ainsi, les investisseurs pourraient en apprendre davantage cette semaine sur la manière dont les banques centrales décrivent ces risques que sur les décisions elles-mêmes.
Cette semaine, nous aurons également les résultats trimestriels des grandes entreprises technologiques telles que Microsoft, Alphabet et Amazon. Collectivement, elles devraient donner une bonne indication de la question qui domine actuellement les marchés : le cycle extraordinaire des investissements en IA se traduit-il par une croissance suffisante des revenus et des bénéfices ?