
Ce dont l'IA ne peut se passer
Le débat autour de l’intelligence artificielle évolue. Il ne s’agit plus de savoir si cette technologie fonctionne. Les capacités de l’IA progressent plus vite que les infrastructures physiques nécessaires à son fonctionnement ne peuvent être développées. Cela crée des opportunités pour les investisseurs.
Jensen Huang, PDG de Nvidia, l’a clairement exprimé en août :
L’IA est devenue utile. Et les agents IA qui sont adoptés partout utilisent une quantité énorme de puissance de calcul.
Cette utilité transparaît dans les communications des entreprises. Microsoft a indiqué cet été à ses investisseurs qu’une demande de modification sur trois sur son site d’hébergement de code GitHub concernait un agent d’IA.
Rien de tout cela ne serait possible sans les semi-conducteurs. Les puces tiennent leurs promesses plus rapidement que prévu, tandis que les modèles d’IA eux-mêmes progressent à un rythme soutenu. Mais l’IA passe désormais de la simple réponse à des questions à l’exécution de tâches, et cette évolution nécessite toujours plus de puissance de calcul et d’électricité.
Quand les progrès de l’IA se heurtent aux contraintes physiques
De meilleurs modèles sont des modèles plus utiles. Des modèles plus utiles sont utilisés à plus grande échelle. Et chaque cas d’utilisation consomme de l’électricité.
Sam Altman, PDG d’OpenAI, a décrit où cela mène :
…le coût de l’intelligence devrait à terme se rapprocher de celui de l’électricité
Cela reflète également de plus en plus la manière dont les capitaux sont investis.
La partie du sujet que les investisseurs connaissent déjà bien
Les sommes investies dans les infrastructures d’IA sont tout simplement vertigineuses. L’Agence internationale de l’énergie indique que les dépenses d’investissement des grandes entreprises technologiques dépassent désormais les investissements mondiaux dans la production de pétrole et de gaz naturel.
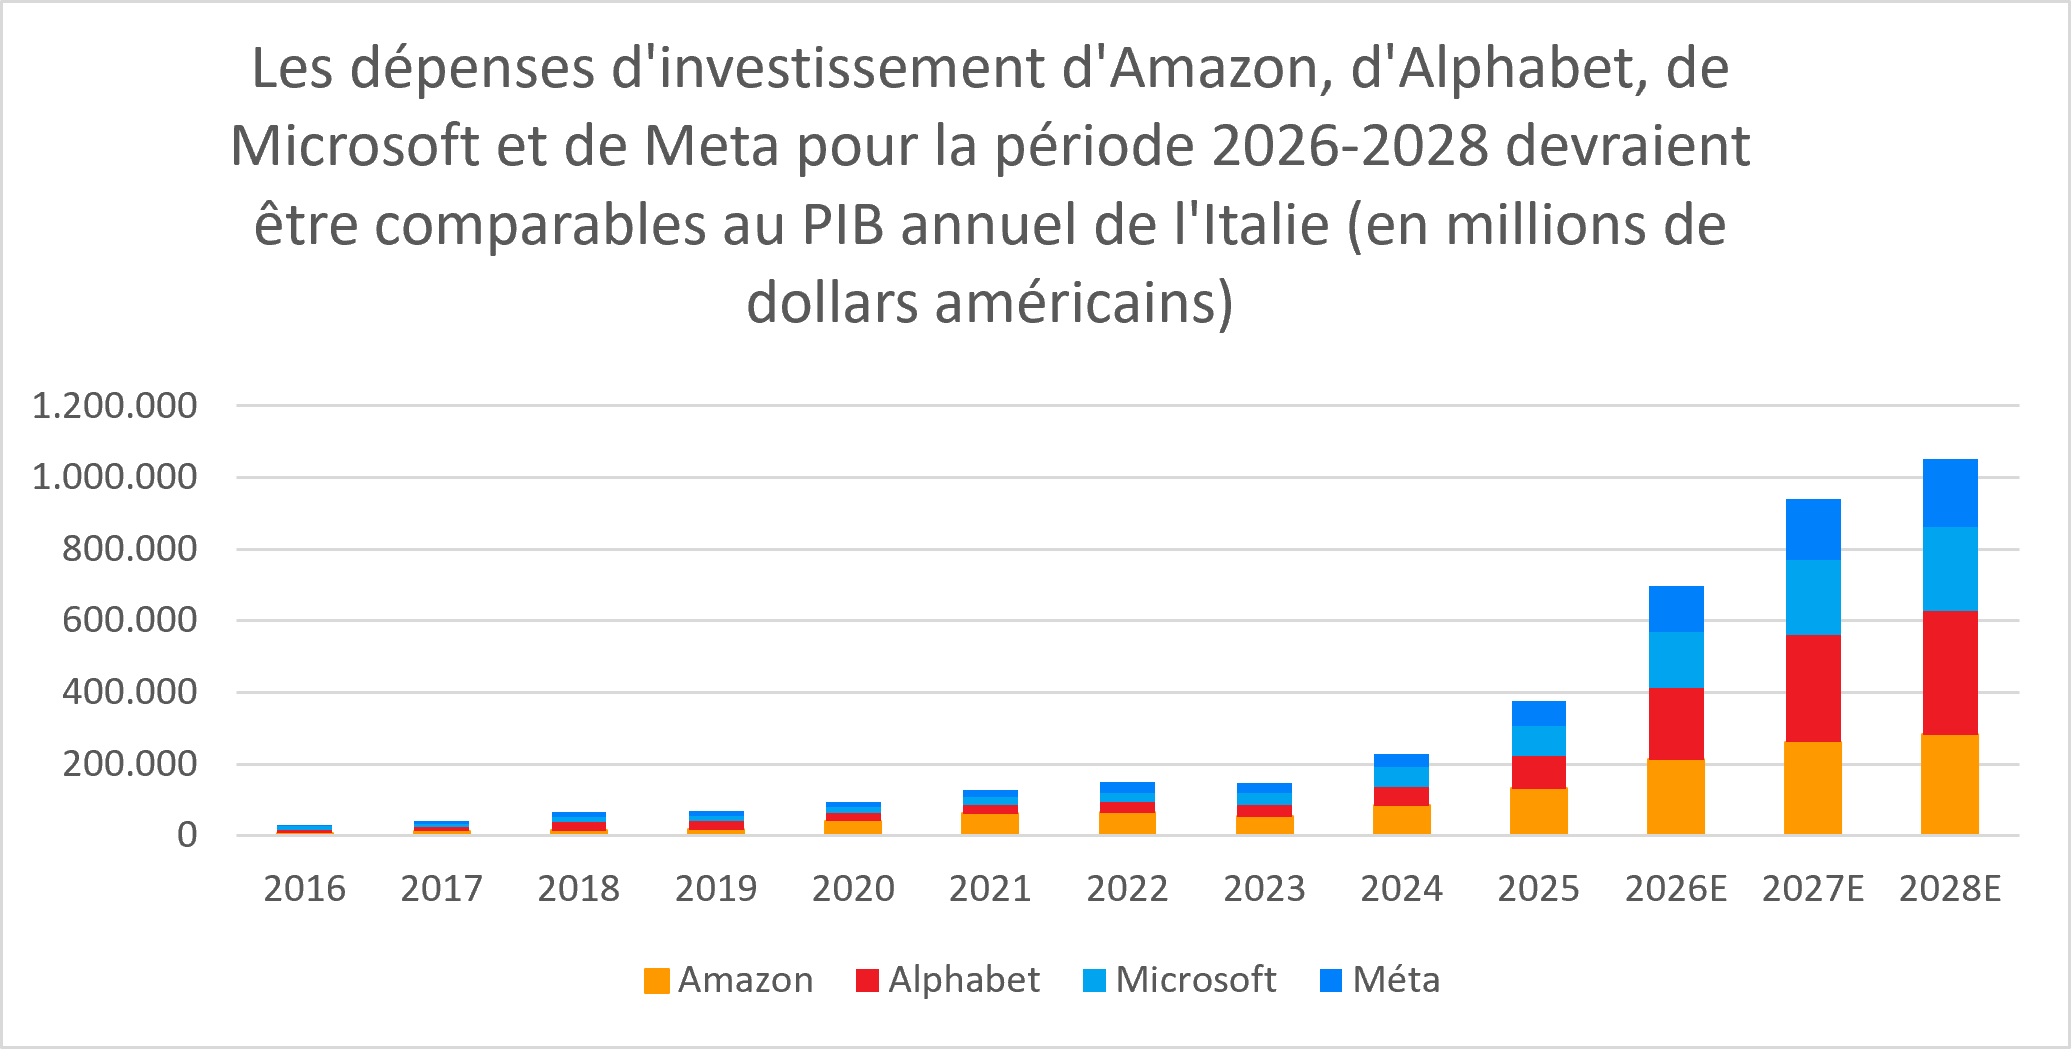
Source : Refinitiv, Recherche directe sur les actions en interne. E= Estimations du consensus
Une grande partie de ces dépenses concerne les semi-conducteurs, qui restent le moyen le plus direct de s’exposer au thème d’investissement de l’IA.
Le reste de la facture est moins bien compris. Selon une estimation portant sur un centre de données d’IA d’une puissance d’un gigawatt, les serveurs représentent 60 % du coût total de possession.5 Les 40 % restants correspondent à tout ce qui est nécessaire pour que ces serveurs fonctionnent.
Et c’est précisément cette partie de la facture qui crée des opportunités pour les investisseurs.
L’IA consomme de plus en plus d’énergie, les puces sont plus efficaces, mais cela ne suffit toujours pas
Chaque génération de puces d’IA consomme plus d’énergie que la précédente. L’accélérateur A100 de Nvidia était spécifié à 400 watts, le Blackwell à 1 000 watts6 , et son successeur, Rubin, devrait consommer encore plus d’énergie. L’Agence internationale de l’énergie prévoit que la densité de puissance des serveurs d’IA quadruplera à nouveau d’ici 2027 : un seul rack, de la taille approximative d’un grand réfrigérateur domestique, pourrait bientôt consommer la puissance de pointe de 65 foyers.
Le rendement s’améliore également. Des tests ont montré que les systèmes les plus récents fournissaient plus de dix fois plus de tokens par watt que les générations précédentes.8 L’AIE constate que la consommation d’énergie par tâche d’IA diminue d’au moins un ordre de grandeur par an.
Ce n’est toutefois pas encore suffisant. La consommation totale continue d’augmenter. La demande en électricité des centres de données a progressé de 17 % en 2025. Celle des installations dédiées à l’IA a quant à elle augmenté de 50 %.
Satya Nadella, PDG de Microsoft, a donné un nom à ce mécanisme : à mesure que l’IA devient plus efficace et plus accessible, son utilisation va exploser. Les économistes appellent cela « le paradoxe de Jevons ». Contrairement à ce que l’on pourrait croire, les gains d’efficacité entraînent une augmentation de la demande globale d’énergie.
POURQUOI EST-CE IMPORTANT ?
Approvisionnement en électricité prévu pour les centres de données, de 2024 à 2030
de la consommation électrique des centres de données modernes est attribuée aux serveurs
de la demande supplémentaire devrait être satisfaite par les énergies renouvelables d’ici 2030
La contrainte est d'ordre physique
Le témoignage le plus éloquent vient des entreprises qui commercialisent le silicium.
Colette Kress, directrice financière de Nvidia, a déclaré aux investisseurs en février que tous les centres de données étaient confrontés à des contraintes d’alimentation. Hock Tan, PDG de Broadcom, s’est montré plus précis en septembre, décrivant les terrains, l’alimentation électrique et bâtiments de centres de données prêts à être équipés comme des contraintes qui limitent le déploiement des capacités d’IA. Satya Nadella, PDG de Microsoft, a expliqué qu’il disposait de processeurs qu’il ne pouvait pas déployer faute de centres de données suffisamment équipés pour les accueillir.
Les régulateurs dressent le même tableau. En Grande-Bretagne, la file d’attente pour les raccordements au réseau est passée de 41 gigawatts à 125 gigawatts, les centres de données représentant au moins 80 gigawatts de cette augmentation (même si nous notons qu’une partie de cette demande peut être spéculative).
Les délais ne sont pas ceux du logiciel : on ne peut pas accélérer à volonté la construction d’un poste électrique.
Où l'opportunité s'élargit
Suivre le parcours de l’électricité, de sa production jusqu’à la puce, permet de mesurer l’ampleur des opportunités.
Tout commence par la production. L’AIE prévoit que la moitié de la croissance mondiale de la demande des centres de données sera couverte par les énergies renouvelables, soutenues par le stockage et le réseau électrique au sens large, parallèlement aux turbines à gaz commandées plusieurs années avant leur livraison et au regain d’intérêt pour le nucléaire, les premiers petits réacteurs modulaires devant entrer en service vers 2030.
Cela passe par le transport et la distribution. Les sous-stations, les transformateurs, les appareillages de commutation et le câblage acheminent l’électricité du réseau vers les bâtiments. À l’échelle du gigawatt, jusqu’à 40 % de l’énergie peut être perdue avant même d’atteindre les systèmes informatiques, en grande partie à cause de l’inefficacité du refroidissement et d’un surdimensionnement des installations. L’ingénierie électrique est devenue un facteur concurrentiel plutôt qu’une simple routine.
Et comme toute électricité, elle se transforme en chaleur. Une installation d’IA de pointe doit dissiper une chaleur équivalente à environ 30 chaudières au gaz naturel pour chaque rack.18 Le refroidissement par air seul est insuffisant, et les systèmes à base d’eau deviennent de plus en plus complexes. Le refroidissement à lui seul peut représenter entre 7 % et 30 % de la consommation électrique d’une installation, selon sa conception.
Tout autour de cela se trouvent les réseaux reliant ces sites, les services publics qui les alimentent, les entrepreneurs qui les construisent et les capitaux nécessaires au financement d’actifs de cette envergure.
L’électrification, le refroidissement, les réseaux électriques, les fournisseurs d’énergie et gestionnaires de réseauxainsi que le financement des infrastructures ne sont pas des sujets périphériques à l’IA. C’est là que le monde physique rencontre le monde numérique. Et c’est un domaine dans lequel nous identifions aujourd’hui des opportunités.
Toutes les opportunités ne se valent pas, et la situation évolue rapidement
Rien de tout cela n’est acquis. Les grands cycles d’investissement ne répartissent pas les rendements de manière uniforme. Le risque lié à la mise en œuvre est bien réel, les conditions de financement évoluent et les valorisations peuvent devancer la concrétisation des résultats attendus.
Cette thèse est contestée. Par exemple, le « scénario défavorable » de l’Agence internationale de l’énergie prévoit une croissance de la demande bien plus lente que dans son scénario de base.
Chez Quintet, nous suivons de près les dépenses d’investissement des hyperscalers, la construction de centres de données, les d’équipements électriques et d’infrastructures de réseau, ainsi que la manière dont ces éléments se traduisent en bénéfices. Notre point de vue évolue à mesure que les données changent.
La course à la création du modèle d’IA le plus performant est extrêmement compétitive, et la suprématie d’un modèle est à la fois éphémère et incertaine. Ce qui est beaucoup moins incertain, c’est la plateforme sur laquelle ces modèles fonctionnent.
Les puces finiront par être mises sous tension. Reste à savoir qui captera la valeur avant même leur installation.
Ce document est conçu comme un matériel de marketing. Ce document a été rédigé par Quintet Private Bank (Europe) S.A., une société anonyme constituée sous les lois du Grand-Duché de Luxembourg, enregistrée au registre du commerce et des sociétés de Luxembourg sous le numéro B 6.395 et ayant son siège social au 43, Boulevard Royal, L-2449 Luxembourg (“Quintet”). Quintet est supervisé par la CSSF (Commission de Surveillance du Secteur Financier) et la BCE (Banque Centrale Européenne).
Ce document est uniquement à des fins d'information, ne constitue pas un conseil individuel (d'investissement) et les décisions d'investissement ne doivent pas être basées uniquement sur ce document.
Chaque fois que ce document mentionne un produit, un service ou un conseil, il doit être considéré comme une indication ou un résumé et ne peut être vu comme complet ou entièrement exact. Toutes les décisions (d'investissement) basées sur ces informations sont à votre propre frais et à votre propre risque. Il vous appartient d'évaluer si le produit ou le service convient à votre situation. Quintet et ses employés ne peuvent être tenus responsables de toute perte ou dommage résultant de l'utilisation (de toute partie de) ce document. Tous les droits d'auteur et marques concernant ce document sont détenus par Quintet, sauf mention expresse du contraire. Vous n'êtes pas autorisé à copier, dupliquer sous quelque forme que ce soit ou redistribuer ou utiliser de quelque manière que ce soit le contenu de ce document, en tout ou en partie, sans l'approbation écrite préalable et expresse de Quintet. Consultez l'avis de confidentialité sur notre site web concernant l'utilisation de vos données personnelles (https://www.quintet.com/en-gb/gdpr).
Le contenu de ce document est basé sur des informations disponibles publiquement et/ou des sources que nous considérons fiables. Bien qu'un soin raisonnable ait été apporté à la publication des données et informations aussi fidèlement et correctement que possible, nous ne pouvons accepter aucune responsabilité pour le contenu de ce document.
Investir comporte des risques et la valeur des investissements peut augmenter ou diminuer. Les performances passées ne sont pas un indicateur des performances futures. Toutes projections et prévisions sont basées sur un certain nombre de supputations et d'hypothèses concernant les conditions du marché actuelles et futures, et il n'y a aucune garantie que le résultat escompté sera finalement atteint. Les fluctuations monétaires peuvent influencer vos rendements.
Les informations incluses sont sujettes à changement et Quintet n'a aucune obligation après la date de publication du texte de mettre à jour ou d'informer l'information en conséquence.
Droits d'auteur © Quintet Private Bank (Europe) S.A. 2026. Tous droits réservés. Déclaration de Confidentialité