


L'essentiel en 30 secondes.
-
Les démocrates ont remporté les élections de mi-mandat aux États-Unis, prenant le contrôle de la Chambre des représentants et du Sénat.
-
Avec le Congrès et la Maison Blanche désormais contrôlés par des partis opposés, des changements majeurs dans la fiscalité, les dépenses et la réglementation seront plus difficiles à réaliser. Cela pourrait entraîner une plus grande continuité des politiques, bien que des tensions sur des domaines tels que le commerce et l'IA devraient persister.
-
Le résultat n'affecte pas notre stratégie d'investissement. Nous restons légèrement surpondérés en actions et en bons du Trésor américain et nous attendons que le dollar américain évolue globalement de manière latérale.
Washington face à deux années de paralysie
Les résultats définitifs des élections de mi-mandat aux États-Unis sont encore en cours de confirmation, mais l’issue politique est déjà claire. Les démocrates ont remporté à la fois la Chambre des représentants et le Sénat, leur donnant le contrôle du Congrès pour la seconde moitié du mandat du président Trump.
Le pouvoir est donc divisé à Washington. Avec les démocrates contrôlant le Congrès et les républicains la Maison Blanche, il sera nettement plus difficile de mettre en œuvre des changements législatifs de grande envergure.
Pour les investisseurs, cette division du pouvoir pourrait se traduire par une moindre évolution des politiques publiques. Aucun des deux camps ne sera en mesure de faire adopter seul des lois majeures, réduisant la probabilité de changements radicaux en matière de fiscalité, de dépenses publiques ou de réglementation. Les compromis et les impasses pourraient donc caractériser la situation à Washington en 2027 et 2028.
Nouvelle composition du Congrès américain à l’issue des élections de mi-mandat
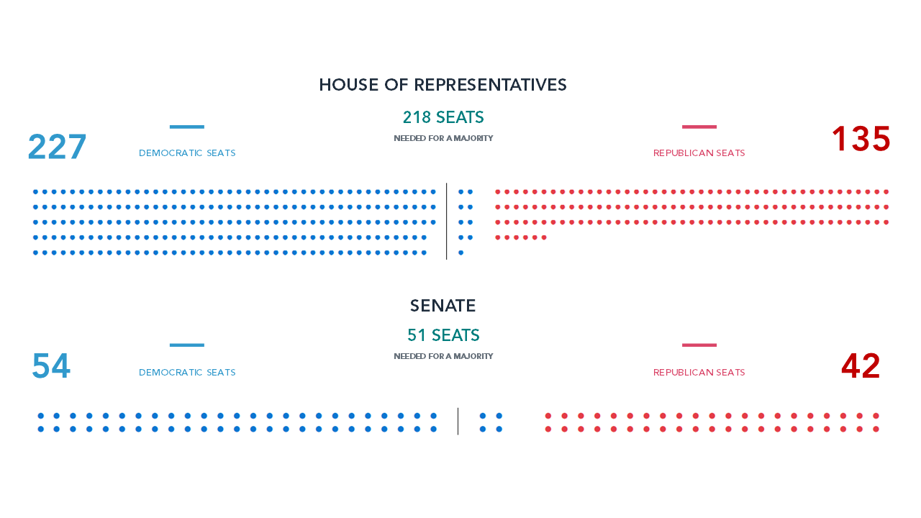
Source : Recherche interne, CNN (sièges clairement attribués au moment de la rédaction)
Le contrôle des deux chambres confère aux démocrates une influence considérablement accrue sur la seconde moitié du mandat du président Trump. Le Sénat jouera un rôle important dans l'approbation des nominations ans la haute administration, notamment celles des juges et des responsables de la Réserve fédérale (Fed), tandis que la Chambre des représentants a le pouvoir sur des domaines tels que les dépenses, la fiscalité, les budgets et la supervision du Congrès.
L’adoption de lois majeures étant plus difficile, le président Trump pourrait se concentrer de plus en plus sur les domaines où l’autorité présidentielle est plus forte. La politique commerciale, les droits de douane et les affaires étrangères pourraient donc occuper une place plus importante au cours de la seconde moitié de son mandat.
Nous anticipons néanmoins davantage une continuité des politiques qu’un changement majeur sur le plan budgétaire ou réglementaire. Certains secteurs pourraient être davantage mis en avant, en particulier ceux privilégiés par l’administration Trump, tels que les énergies fossiles et l’intelligence artificielle. Un examen plus minutieux du développement des centres de données dans certains États, par exemple, pourrait renforcer les inquiétudes réglementaires entourant le cycle d’investissement dans l’IA.
Pour l’économie dans son ensemble, toutefois, notre opinion reste inchangée. Nous ne pensons pas que le résultat de l’élection modifie de manière significative nos perspectives de croissance aux États-Unis jusqu’en 2028. À ce stade, nous continuons de croire que la croissance économique et les bénéfices des entreprises américaines devraient rester solides.
Une victoire écrasante des démocrates n’élimine pas le risque politique
Il ne faut pas confondre un renforcement des contraintes législatives avec une accalmie politique.
La période immédiatement après l’élection pourrait rester instable si les résultats sont contestés ou donnent lieu à des recours juridiques, à des manifestations ou à une confrontation politique plus large. Les marchés pourraient également être confrontés à des tensions périodiques liées aux négociations budgétaires, aux blocages gouvernementaux et au plafond de la dette américaine.
La politique étrangère est un autre domaine dans lequel le Congrès pourrait avoir moins d’influence sur le cours des événements. Les développements concernant l’Iran et l’Ukraine pourraient continuer à générer de l’incertitude, tandis que de nouveaux changements dans la politique commerciale américaine ou les droits de douane restent possibles.
Ces risques pourraient entraîner des épisodes de volatilité sur les marchés. Toutefois, une fois que l’incertitude immédiate liée aux élections se sera dissipée, la division du pouvoir devrait réduire la probabilité de changements soudains et de grande ampleur dans la politique intérieure.
L’attention devrait alors se recentrer sur les facteurs exerçant une influence plus durable sur les marchés : l’inflation, la politique de la Fed, la croissance économique, les bénéfices des entreprises et la poursuite du cycle d’investissement autour de l’IA.
Ce résultat confirme notre vision d’investissement actuelle
Nous considérons que le résultat des élections est légèrement négatif pour les actions américaines à très court terme. Les premières réactions des marchés ont reflété des inquiétudes quant à la diminution des perspectives d’une nouvelle expansion budgétaire, ainsi que des freins réglementaires potentiels pour l’IA.
Ces préoccupations ne changent pas notre vision d’investissement globale à moyen terme. L’impasse politique a historiquement réduit la probabilité d’un changement politique substantiel et pourrait offrir aux entreprises et aux investisseurs une base plus claire pour planifier leurs stratégies. Nous maintenons donc notre légère surpondération des actions, en privilégiant les entreprises de qualité et les bénéfices résilients.
En ce qui concerne les obligations d’État américaines, le résultat semble légèrement positif. Le contrôle du Congrès par les démocrates devrait réduire la probabilité d’une nouvelle expansion budgétaire de grande ampleur et, par conséquent, atténuer en partie la pression en faveur de nouvelles hausses de la dette publique. L’inflation et la politique monétaire resteront toutefois des facteurs plus déterminants pour les rendements obligataires. Nous conservons une position légèrement surpondérée sur les bons du Trésor américain, qui apportent un revenu et une diversification aux portefeuilles.
L’impact immédiat sur le dollar américain semble également légèrement négatif, la devise s’échangeant à un niveau légèrement inférieur face à l’euro et à la livre sterling au moment de la rédaction du présent rapport. Nous maintenons néanmoins notre opinion selon laquelle il évoluera globalement dans une fourchette étroite au cours des prochains mois.
L'histoire est source d’optimisme
Les marchés ne devraient pas attendre l’entrée en fonction du nouveau Congrès, le 3 janvier 2027, pour réagir à l’évolution du paysage politique. Et si l’on en croit l’histoire, la période suivant les élections de mi-mandat s’est souvent avérée favorable aux actions américaines.
Dans notre analyse des périodes comparables depuis 1970, quatre des six années d’élections de mi-mandat particulièrement performantes ont été suivies d’une autre année positive. La troisième année du cycle présidentiel américain, qui correspondra à 2027 dans le cycle actuel, a également toujours été, historiquement, l’année la plus performante pour l’indice S&P 500. Une analyse encore plus longue de la trajectoire de Wall Street au cours des semaines suivant les élections de mi-mandat révèle une performance moyenne positive jusqu’à la fin de l’année.
Wall Street a généralement enregistré des hausses jusqu'à la fin de l'année après les élections de mi-mandat
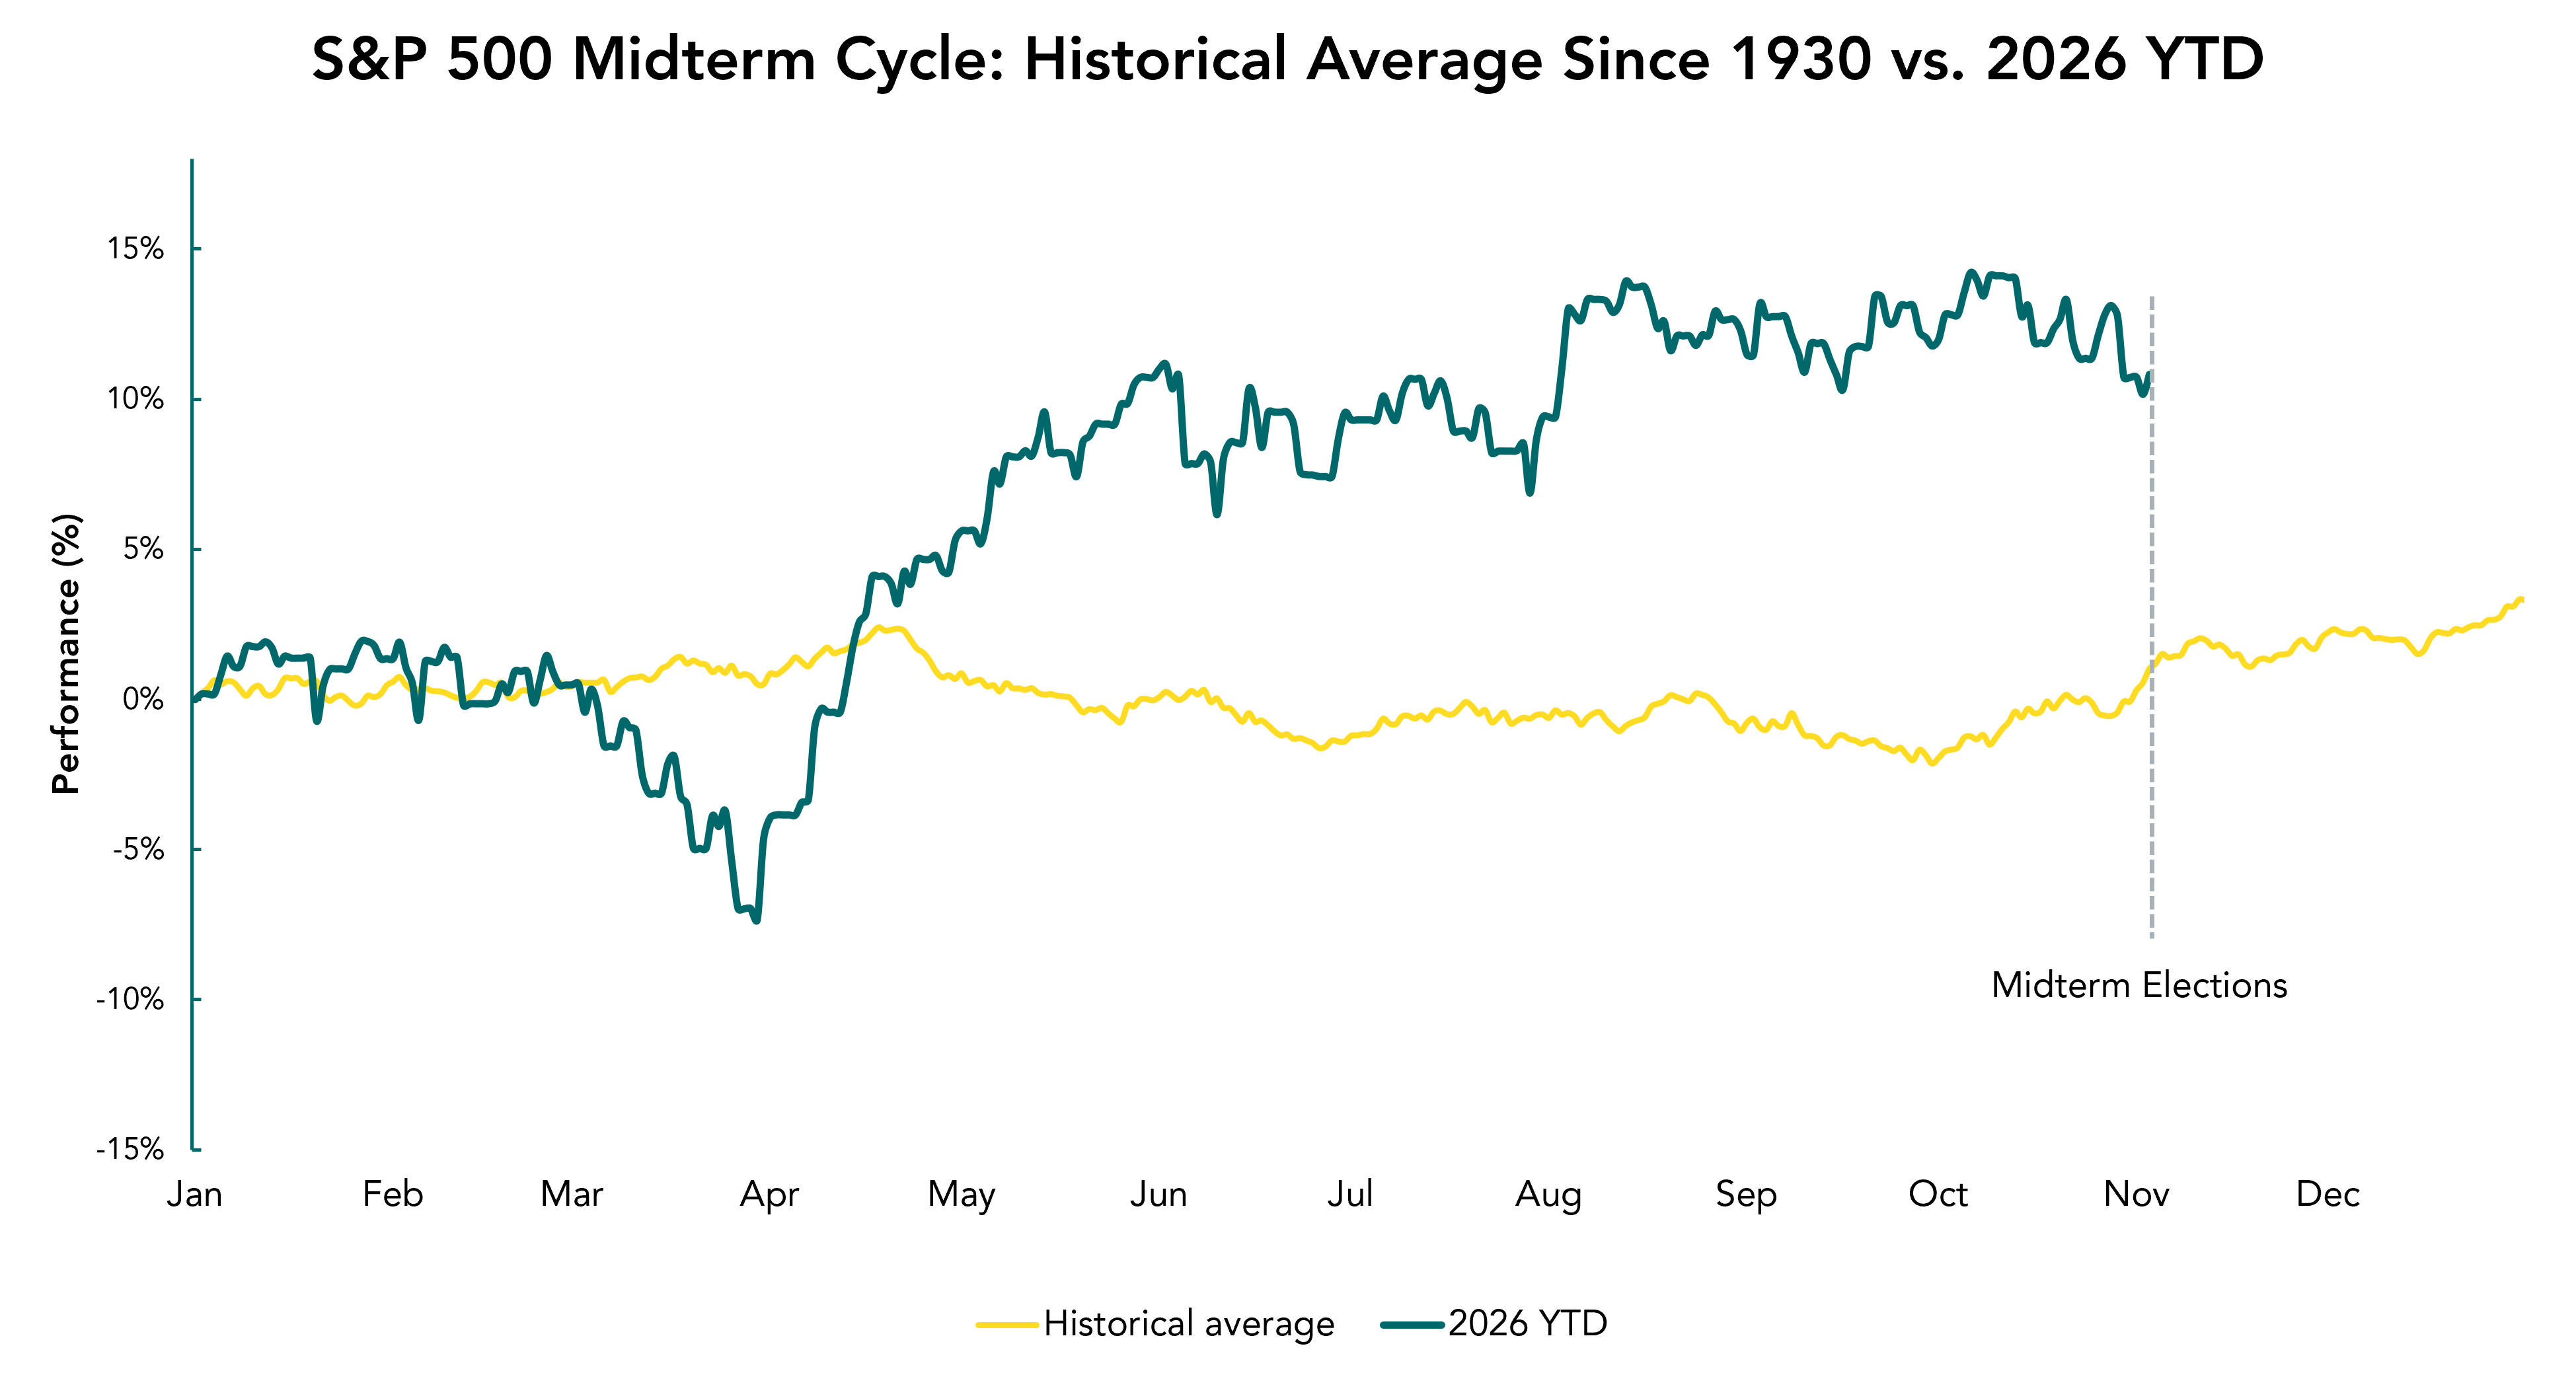
Source : Recherche interne, Bloomberg. Les performances passées ne constituent pas un indicateur fiable des résultats futurs.
L’histoire constitue un point de référence utile plutôt qu’une prévision. Chaque élection se déroule dans un contexte économique et géopolitique différent, et les performances passées ne permettent pas de prédire l’évolution future des marchés. Cela renforce toutefois notre opinion générale selon laquelle les élections de mi-mandat ne sont pas susceptibles, à elles seules, de déterminer les perspectives d’investissement. En fin de compte, nous pensons que la croissance économique, l’inflation, les taux d’intérêt et les bénéfices auront plus d’importance que Washington.