
L'essentiel en 30 secondes :
-
L'inflation s'avère plus difficile à maîtriser : la hausse des coûts de l'énergie a contribué à porter l'inflation américaine à 3,7 % en septembre, tandis que les prix à la production ont enregistré leur plus forte hausse depuis quatre ans.
-
L'économie tient bon : le FMI a relevé ses prévisions de croissance mondiale pour 2026 à 3,1 %, ce qui renforce notre conviction que l’économie mondiale reste résiliente.
-
L'IA est confrontée à un retour à la réalité : les actions liées à l'IA ont subi des pressions, les investisseurs s’interrogeant sur le financement et les rendements éventuels des dépenses d’infrastructure massives, même si nous restons optimistes quant au potentiel à long terme de l’IA.
Graphique de la semaine
Source : Recherche interne, Bloomberg
La croissance reste solide, mais l’inflation reste au centre des préoccupations
L’économie mondiale continue de résister, bien mieux que ce que beaucoup avaient prévu. La semaine dernière, le FMI a relevé ses prévisions de croissance mondiale pour 2026 à 3,1 %, reflétant en grande partie des perspectives plus optimistes pour l’Europe et l’Inde. Cela confirme notre opinion selon laquelle la croissance repose sur des bases solides et offre un contexte favorable aux bénéfices des entreprises. Toutefois, l’incertitude politique en Europe, mise en évidence par les émeutes survenues en France ce week-end, fait peser des risques baissiers sur la région. C’est l’une des raisons pour lesquelles nous avons récemment réduit notre exposition aux obligations européennes, dont la France est le principal.
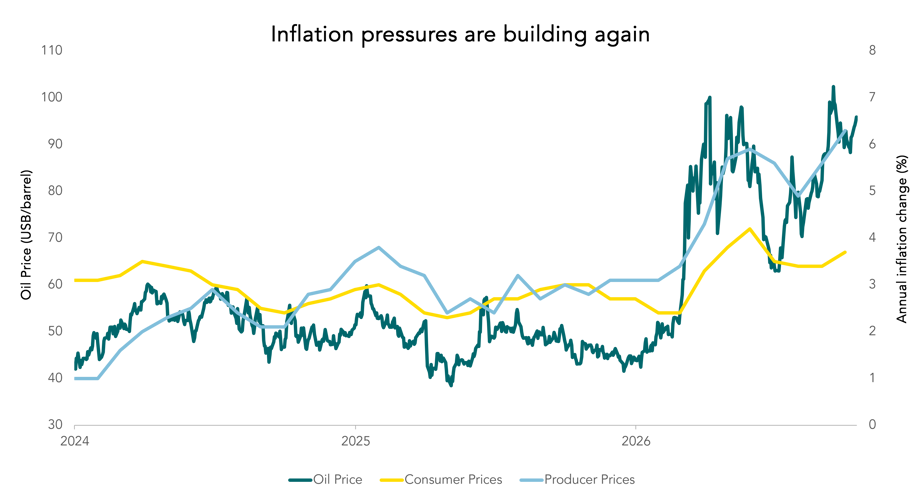
L’inflation complique quelque peu le tableau. Le conflit au Moyen-Orient a maintenu les cours du pétrole à un niveau élevé, et cette pression commence à se faire sentir aux États-Unis. L’inflation à la consommation est passée de 3,4 % à 3,7 % en septembre, les prix de l’énergie ayant progressé de 10,8 %. Les prix à la production ont également augmenté de 6,3 % sur l’année, leur plus forte hausse en quatre ans.
Comme le montre le graphique, la hausse des coûts du pétrole et de production pourrait se répercuter sur les prix à la consommation dans les mois à venir. Les investisseurs se retrouvent ainsi face à une situation inhabituelle. La croissance reste raisonnablement solide, tandis que l’inflation s’avère plus tenace. Plus cette situation perdure, plus les hausses de taux d’intérêt deviennent probables.
Les banques centrales sont confrontées à des choix délicats
C’est aux États-Unis que cette tension est la plus manifeste. Les prix de l’essence se maintiennent au-dessus de 4 dollars le gallon depuis près de six mois, ceux du diesel ont fortement augmenté et les élections de mi-mandat approchent. Ces coûts énergétiques plus élevés pèsent de plus en plus sur les ménages, à un moment où la cote de popularité de Donald Trump est en baisse.
La prochaine réunion de la Réserve fédérale américaine (Fed) aura lieu six jours seulement avant les élections. Les dernières données sur l’inflation renforcent les arguments en faveur de nouvelles hausses des taux, même si la Fed s’est toujours montrée prudente quant à l’adoption de changements majeurs de politique monétaire à la veille des élections. Le président de la Fed, Kevin Warsh, a également souligné que la tendance générale de l’inflation importait davantage que les publications de données ponctuelles. Les marchés s’attendent donc à ce que la Fed maintienne ses taux inchangés lors de la réunion d’octobre, mais nous pensons qu’une nouvelle hausse est probable en décembre.
Nous prévoyons également que la Banque centrale européenne et la Banque d’Angleterre relèveront leurs taux avant la fin de l’année. Si le calendrier et le contexte peuvent varier, un point commun se dégage : la résilience de la croissance offre aux banques centrales une plus grande marge de manœuvre pour lutter contre l’inflation par le biais de taux plus élevés.
L’engouement pour l’IA face à un marché plus exigeant
La hausse des coûts d’emprunt a également des répercussions sur l’un des principaux thèmes d’investissement de ces dernières années. Peu après que le FMI a mis en garde contre le recours croissant au financement par l’endettement pour les investissements dans les infrastructures d’IA et contre la hausse des rendements obligataires mondiaux, les actions liées à l’IA ont été mises sous pression. Les investisseurs s’attachent davantage à déterminer si les revenus futurs pourront justifier l’ampleur et le financement des investissements actuels.
Les valeurs technologiques ont reculé sur les principaux marchés, en particulier sur l’indice sud-coréen KOSPI, fortement exposé aux secteurs de la technologie et des semi-conducteurs, avant de se redresser quelque peu. Les valeurs américaines du secteur des semi-conducteurs ont également baissé. Contrairement à Wall Street, les marchés boursiers européens, nettement moins exposés à la technologie, ont légèrement progressé.
Nous continuons de penser que l’IA présente un potentiel considérable à long terme. La volatilité récente rappelle toutefois que des attentes élevées laissent peu de place à la déception. Les premiers résultats du troisième trimestre publiés par les banques américaines et des entreprises technologiques telles qu’ASML ont jusqu’à présent confirmé une image globalement saine des bénéfices. La suite de la saison des résultats constituera un test plus exigeant pour déterminer si les bénéfices peuvent continuer à soutenir les valorisations actuelles.
Les hausses du marché restant concentrées sur un groupe relativement restreint d’entreprises, les plus grandes sociétés technologiques n’ont guère la marge de manœuvre pour décevoir. Leurs résultats permettront de déterminer si la volatilité de la semaine dernière était un revers temporaire ou le début d’une réévaluation plus large.
Cette semaine
Les données pourront-elles soutenir la confiance du marché ?
Les résultats du troisième trimestre restent au centre de l’attention, Meta, Procter & Gamble et Tesla figurant parmi les grandes entreprises américaines qui doivent publier leurs comptes. Les investisseurs chercheront des signes indiquant que les bénéfices peuvent continuer à soutenir les attentes actuelles du marché malgré la hausse des coûts de financement.
Il se passe également beaucoup de choses au-delà des résultats des entreprises. Les indices préliminaires des directeurs d’achat pour le mois d’octobre, qui seront publiés vendredi, donneront un nouvel aperçu de l’activité économique des deux côtés de l’Atlantique, tandis que l’indice de confiance des consommateurs de la zone euro sera publié la veille. Les chiffres de l’inflation au Royaume-Uni seront publiés mercredi et ceux des prix à la consommation au Japon vendredi.
Ensemble, ces publications devraient nous en dire davantage sur la tension qui anime actuellement les marchés : une croissance économique résiliente peut-elle se poursuivre sans entraîner une hausse durable de l’inflation ?