
Depuis septembre, les marchés français sont à la traîne par rapport à leurs homologues européens. Sur le marché actions, le CAC 40 (-5,6 %) a sous-performé l’indice paneuropéen STOXX 600 (-1,7 %). Les taux des obligations d’État françaises à 10 ans ont atteint 5 %, leur plus haut niveau depuis 2002, soit environ 1,5 % de plus que leurs homologues allemands. L’euro s’est déprécié de 3 % face au dollar américain. Ces mouvements de marché reflètent une même préoccupation : les investisseurs sont de moins en moins rassurés par les perspectives budgétaires et politiques de la France.
Tout est une question de finances publiques…
Au cœur de ces inquiétudes se trouve l’état des finances publiques du pays. La dette publique a atteint 120 % du PIB, l’un des niveaux les plus élevés de la zone euro. Le déficit budgétaire reste supérieur à 5 % du PIB, bien au-delà des recommandations européennes. Parallèlement, la hausse des taux d’intérêt rend le problème plus difficile à gérer. Les rendements des obligations d’État ont augmenté à travers le monde en 2026, sous l’effet de la hausse des prix de l’énergie et d’une croissance économique résiliente, deux facteurs qui alimentent les anticipations de hausse des taux d’intérêt. Mais ce sont les rendements français qui ont le plus progressé, une situation aggravée par la détérioration de la trajectoire des finances publiques françaises.
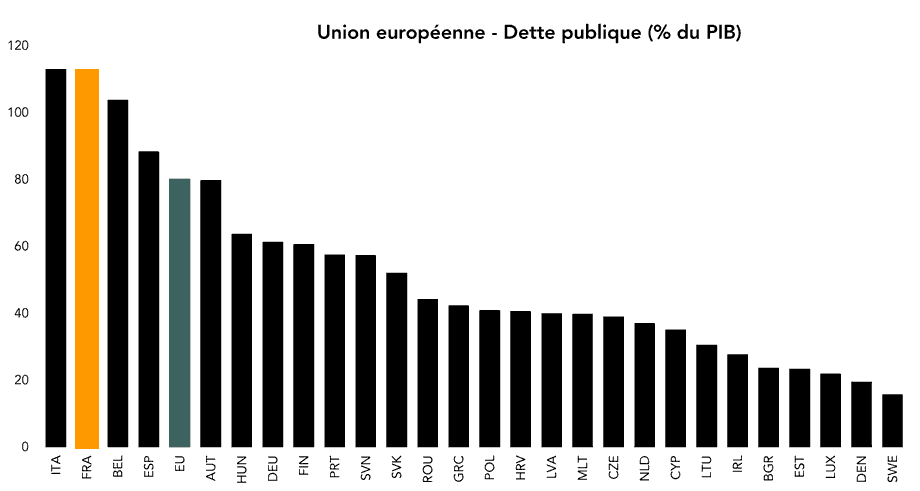
Source : Étude interne, LSEG Datastream
Pendant une grande partie de la dernière décennie, les gouvernements ont pu s’endetter à des coûts exceptionnellement bas. Aujourd’hui, le refinancement de la dette devient nettement plus coûteux. Il est donc plus difficile de stabiliser la dette publique sans faire des choix politiques difficiles.
Les investisseurs se concentrent donc sur le projet de budget, qui doit être voté par le Parlement avant le 17 décembre. La réaction du marché suggère que les investisseurs s’interrogent de plus en plus sur la capacité de la France à réduire son déficit et à stabiliser la trajectoire de sa dette sans faire des choix difficiles. Le projet de budget actuel pourrait empêcher une nouvelle détérioration des finances publiques et apporter un certain soulagement, mais, selon les projections actuelles, il est peu probable qu’il stabilise pleinement la trajectoire de la dette.
…et la politique : quelles nouvelles budgétaires un changement pourrait-il apporter ?
Les préoccupations budgétaires ne sont qu’une partie de l’équation. L’incertitude politique s’accroît également. Les tensions sociales et les manifestations, alimentées par les inquiétudes liées au coût de la vie, risquent de compliquer les perspectives de réforme. L’attention se tourne désormais vers les élections présidentielles et législatives de 2027. Les investisseurs tentent d’évaluer non seulement qui pourrait l’emporter, mais aussi ce qu’un nouveau gouvernement pourrait signifier pour la politique budgétaire.
Il est facile de supposer qu’un changement politique entraînerait une augmentation des dépenses et des déficits plus importants, et plusieurs scénarios suggèrent qu’il s’agit là d’une issue possible. Pourtant, la réalité pourrait être plus nuancée. Par exemple, alors que la plupart des candidats n’ont pas encore dévoilé leurs propositions économiques, celles du Rassemblement national, dont la candidate est actuellement en tête de la plupart des sondages, prévoient une maîtrise des dépenses, un excédent primaire à moyen terme et des règles budgétaires visant à mettre la dette sur une trajectoire descendante. Il reste à voir si ces objectifs peuvent être atteints de manière crédible, mais ils remettent en cause l’idée selon laquelle un changement de gouvernement signifierait automatiquement une expansion budgétaire.
Pour l’instant, les marchés restent sceptiques. La hausse des rendements obligataires témoigne du manque deconfiance des investisseurs dans la trajectoire de la dette. La hausse des coûts d’emprunt rend les promesses budgétaires plus difficiles à financer, augmente le coût de l’inaction et réduit l’éventail des options politiques dont disposeront les futurs gouvernements. En ce sens, la pression exercée par les marchés via la hausse des rendements obligataires peut contribuer à orienter le débat politique vers une plus grande discipline budgétaire.
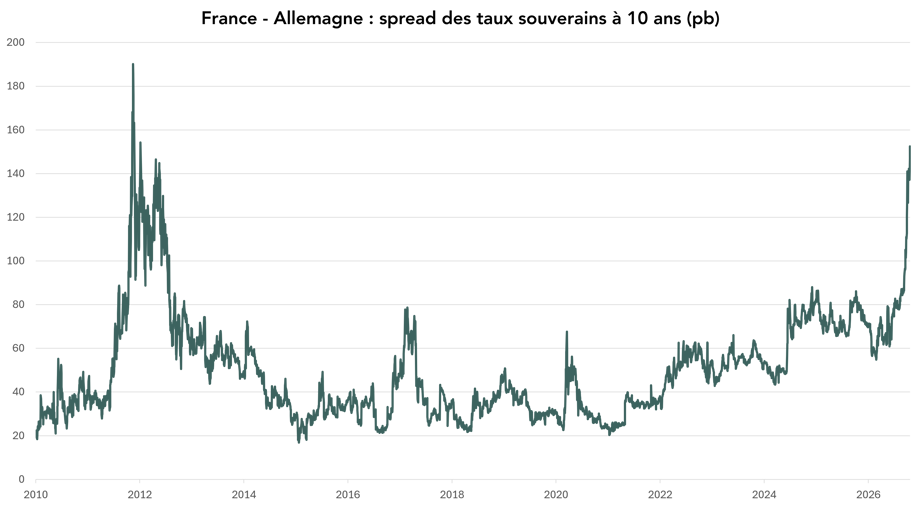
Source : Étude interne, LSEG Datastream. Les performances passées ne constituent pas un indicateur fiable des rendements futurs
C’est une chose d’être dans l’opposition, c’en est une autre de gouverner
Les incitations politiques changent souvent lorsque les partis passent de l’opposition au gouvernement. L’Italie est un exemple éclairant. Avant que Giorgia Meloni ne devienne Première ministre en 2022, de nombreux investisseurs craignaient une confrontation avec les institutions européennes et une détérioration de la situation budgétaire de l’Italie. Au lieu de cela, le gouvernement a adopté une approche bien plus pragmatique que ce que beaucoup avaient prévu. Les raisons sont simples. Les gouvernements doivent adopter des budgets, refinancer la dette et préserver la confiance des investisseurs. Un endettement élevé laisse moins de marge de manœuvre pour l’expérimentation politique que ne le laisse entendre la rhétorique de campagne. Les marchés financiers et les institutions européennes imposent des contraintes difficiles à ignorer.
La France ne suivra pas nécessairement la même voie. Sa situation politique et économique est différente. Pourtant, la leçon générale reste d’actualité : gouverner un pays dont la dette avoisine les 120 % du PIB tend à favoriser le réalisme budgétaire, quelle que soit l’appartenance politique.
Pas une nouvelle crise de l’euro
Il est important de noter que l’Europe d’aujourd’hui est bien plus solide qu’elle ne l’était lors de la crise de la dette souveraine de 2010-2012. Les banques sont mieux capitalisées, les déséquilibres extérieurs sont moins importants et le cadre institutionnel de la zone euro est plus robuste.
L’Europe dispose désormais de garde-fous qui n’existaient pas il y a dix ans. Le Mécanisme européen de stabilité offre un filet de sécurité financier, tandis que la Banque centrale européenne dispose d’outils conçus pour empêcher une fragmentation désordonnée des marchés obligataires souverains. Ces mesures réduisent le risque qu’une tension dans un pays ne se transforme en une crise plus large.
La France a toujours besoin d’une stratégie crédible pour réduire ses déficits et stabiliser sa dette. Mais les défis actuels ne doivent pas être automatiquement considérés sous l’angle de la crise de l’euro. L’Europe est mieux préparée qu’il y a dix ou quinze ans.
Pour les investisseurs, la réponse appropriée est la vigilance plutôt que l’inquiétude. Nous avons réduit notre exposition aux obligations d’État européennes, car l’incertitude politique et budgétaire ne devrait pas s’estomper rapidement. Et, dans les portefeuilles où cela est autorisé par les connaissances et l’expérience du client, ainsi que par la réglementation et les directives d’investissement, nous avons récemment ajouté un instrument qui s’apprécie lorsque les actions européennes baissent. Bien que cela ne puisse pas éliminer l’impact de baisses hypothétiques, cela peut contribuer à l’atténuer. Nous avions déjà réduit notre exposition aux actions européennes.
Les élections françaises sont encore à venir et la mise en œuvre de tout programme budgétaire s’annonce difficile. Les marchés risquent de remettre en cause la crédibilité du gouvernement qui sortira des urnes, à moins qu’une feuille de route crédible en matière de réformes ne soit établie. La France est confrontée à un véritable ajustement budgétaire qui ne peut plus être reporté, et l’incertitude politique pourrait continuer à générer de la volatilité. Il ne s’agit toutefois pas d’une répétition de la crise de l’euro. L’Europe s’est renforcée, les garde-fous institutionnels sont plus solides et la pression des marchés elle-même pourrait encourager la discipline budgétaire recherchée par les investisseurs.