

La hausse des taux met à l'épreuve la résilience des marchés
4 mins to read this article
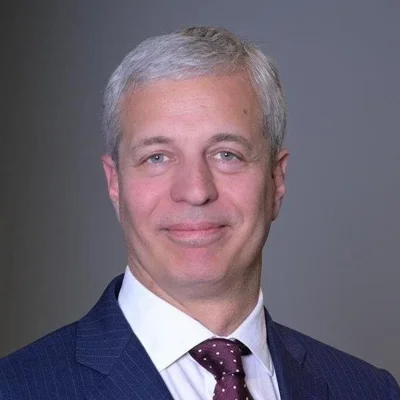
Daniele Antonucci
Daniele Antonucci est Managing Director, co-head of investment and chief investment officer chez Quintet Private Bank. Basé au Luxembourg, il copréside le comité d’investissement, dont il supervise les décisions et la performance. En tant que responsable de la recherche, Daniele supervise la stratégie d’investissement intégrée dans les portefeuilles ainsi que les équipes de spécialistes couvrant l’ensemble des classes d’actifs et solutions : macroéconomie, obligations, actions, fonds, investissements alternatifs, produits structurés et dérivés. Il dirige également le réseau des stratégistes en chef et communique la « house view » sur l’économie et les marchés auprès des conseillers financiers, des clients et des médias.
Avant de rejoindre Quintet en 2020 en tant que Chief Economist et Macro Strategist, Daniele était économiste en chef de la zone euro chez Morgan Stanley à Londres. Il a suivi le High Performance Leadership Programme de la Saïd Business School de l’Université d’Oxford, détient un master en économie de l’Université Duke et est diplômé de l’Université La Sapienza de Rome. Cité dans The Economist et le Financial Times, ainsi que régulièrement mentionné dans la presse généraliste, il est auteur publié dans des revues de finance et d’économie et des magazines d’investissement. Il intervient fréquemment sur CNBC et Bloomberg TV et est membre du ECB Shadow Council.

L'essentiel en 30 secondes.
-
Les données sur l’inflation aux États-Unis et la hausse des cours du pétrole ont renforcé les anticipations selon lesquelles les taux d’intérêt pourraient rester élevés plus longtemps, ce qui maintient la pression sur les obligations d’État.
-
Les marchés actions sont restés résilients, mais les résultats des entreprises prennent de plus en plus d’importance, car la hausse des rendements obligataires rend les valorisations plus difficiles à justifier.
-
Les évolutions actuelles confortent notre vision prudente vis-à-vis des bons du Trésor américain et ne justifient pas, à elles seules, une modification de notre positionnement global.
Marchés obligataires
Hausse de l’inflation et des rendements
Le rapport sur l’inflation américaine du mois d’août a présenté un tableau contrasté. L’inflation globale annuelle est restée à 3,4 %, tandis que l’inflation sous-jacente (qui exclut les éléments volatils tels que l’alimentation et l’énergie) a légèrement reculé à 2,4 %. Toutefois, la hausse mensuelle de l’inflation sous-jacente, à 0,3 %, a dépassé les attentes, suggérant un regain de pression sous la surface.
Nous pensons que cela renforce les arguments en faveur d’une hausse des taux de la Réserve fédérale américaine (Fed) en septembre, consolidant ainsi les anticipations selon lesquelles les taux d’intérêt pourraient rester élevés plus longtemps.
Ce rapport corrobore nos prévisions précédemment publiées concernant une hausse des taux de la Fed, mais les indications concernant la période postérieure à septembre pourraient s’avérer tout aussi importantes que la décision immédiate.
La réaction relativement modérée des rendements des bons du Trésor à long terme après la publication des chiffres de l’inflation suggère qu’une grande partie de l’ajustement avait déjà eu lieu. Les rendements du G10 ont augmenté dans l’ensemble, le rendement des bons du Trésor américain à 10 ans ayant grimpé d’environ 18 points de base au cours de la semaine. Le regain de vigueur des cours du pétrole a alimenté les inquiétudes concernant l’inflation et un nouveau resserrement monétaire.
Le pétrole s’est approché des 110 dollars le baril vendredi avant de reculer à 104 dollars en début de séance, les informations faisant état d’efforts visant à rétablir le trafic maritime dans le détroit d’Ormuz ayant apporté un certain soulagement. Malgré ce recul, le pétrole a tout de même affiché une hausse d’environ 10 % sur la semaine.
Un contraste intéressant est toutefois apparu en début de semaine. Les swaps d’inflation à un an se situaient à environ la moitié du niveau observé lorsque le pétrole avait atteint pour la première fois les 100 dollars le baril en mars, ce qui suggère que les investisseurs anticipaient un choc inflationniste moins important qu’au début du conflit avec l’Iran.
L’Europe a déjà réagi. Jeudi, la Banque centrale européenne (BCE) a annoncé une hausse d’un quart de point de son taux de dépôt, le portant à 2,5 %, et a publié des projections indiquant que l’inflation resterait supérieure à l’objectif jusqu’en 2028. Les décisions de politique monétaire continueront de dépendre de la manière dont les économies parviendront à trouver un équilibre entre les pressions persistantes sur les prix et le risque d’un ralentissement de la croissance.
L’énergie n’est pas le seul facteur influant sur les marchés obligataires. La réaction modérée du marché à la dernière opération de rachat de bons du Trésor a mis en évidence les limites du soutien des pouvoirs publics. Si les rachats d’ s peuvent soutenir les cours obligataires, ils ne peuvent pas éliminer les risques budgétaires et inflationnistes sous-jacents. Cela signifie qu’ils ne sont pas susceptibles, à eux seuls, de changer la tendance des marchés obligataires.
Pour les investisseurs, la hausse des rendements obligataires est importante car elle rend les actifs à moindre risque plus attractifs, ce qui peut exercer une pression sur les valorisations boursières. Un rendement des bons du Trésor américain à 5 % ne constitue toutefois pas nécessairement un point de basculement. La vitesse et la cause de cette hausse, ainsi que la solidité des résultats, importent davantage que le chiffre lui-même.
Les résultats d’Oracle, meilleurs que prévu, ont également rappelé que les bénéfices des entreprises restent favorables dans certains secteurs, notamment ceux liés au cloud computing et aux infrastructures d’intelligence artificielle.
Positionnement
Constructif, avec une attention accrue portée aux résultats
Notre positionnement « Counterpoint », récemment publié, sert de point de départ : surpondération modérée des actions, préférence pour les actions américaines et celles des marchés émergents , prudence vis-à-vis des bons du Trésor américain et surpondération de l’or.
Les événements de cette semaine ne modifient pas de manière significative notre vision d’investissement. Ils renforcent notre prudence vis-à-vis des bons du Trésor et accentuent l’importance des bénéfices pour les perspectives des actions. Cela dit, une hausse plus persistante de l’inflation, une forte augmentation des rendements ou une détérioration des prévisions de bénéfices constitueraient des motifs plus solides pour réévaluer l’équilibre des risques.
Cette semaine
Les banques centrales à l’honneur
L’attention se porte désormais sur les décisions de la Fed, de la Banque d’Angleterre et de la Banque du Japon. Suite à la publication d’un chiffre de l’inflation américaine plus élevé que prévu, les marchés anticipent de plus en plus une hausse des taux de la Fed en septembre, tandis que les indications sur les mesures à venir devraient revêtir une importance tout aussi grande. Au Royaume-Uni, les cours du marché laissent entrevoir une probabilité d’environ 70 % que les taux restent inchangés, l’incertitude qui règne avant le budget d’octobre incitant les décideurs politiques à attendre. Au Japon, les marchés jugent une hausse d’un quart de point très probable, l’attention se portant désormais sur les indications concernant le rythme des prochains resserrements.
Les données sur l’inflation au Royaume-Uni et sur les ventes au détail aux États-Unis apporteront un éclairage supplémentaire sur les pressions inflationnistes et la résilience des consommateurs. Les chiffres des ventes au détail en Chine continentale et les indicateurs plus généraux de l’activité économique feront également l’objet d’une attention particulière afin d’évaluer l’équilibre entre la demande intérieure et la croissance tirée par les exportations.