

Atténuer le risque politique européen
8 mins to read this article
Daniele Antonucci
Daniele Antonucci est Managing Director, co-head of investment and chief investment officer chez Quintet Private Bank. Basé au Luxembourg, il copréside le comité d’investissement, dont il supervise les décisions et la performance. En tant que responsable de la recherche, Daniele supervise la stratégie d’investissement intégrée dans les portefeuilles ainsi que les équipes de spécialistes couvrant l’ensemble des classes d’actifs et solutions : macroéconomie, obligations, actions, fonds, investissements alternatifs, produits structurés et dérivés. Il dirige également le réseau des stratégistes en chef et communique la « house view » sur l’économie et les marchés auprès des conseillers financiers, des clients et des médias.
Avant de rejoindre Quintet en 2020 en tant que Chief Economist et Macro Strategist, Daniele était économiste en chef de la zone euro chez Morgan Stanley à Londres. Il a suivi le High Performance Leadership Programme de la Saïd Business School de l’Université d’Oxford, détient un master en économie de l’Université Duke et est diplômé de l’Université La Sapienza de Rome. Cité dans The Economist et le Financial Times, ainsi que régulièrement mentionné dans la presse généraliste, il est auteur publié dans des revues de finance et d’économie et des magazines d’investissement. Il intervient fréquemment sur CNBC et Bloomberg TV et est membre du ECB Shadow Council.

L'essentiel en 30 secondes :
-
La croissance et les bénéfices restent favorables. Les États-Unis continuent de mener la croissance mondiale, tandis que le cycle d’investissement dans l’IA soutient les bénéfices des entreprises. Nous maintenons donc une surpondération modérée des actions.
-
La situation en matière d’inflation se complique, mais nous ne sommes pas en 2022. La hausse des cours du pétrole et les tensions géopolitiques pourraient faire grimper l’inflation à court terme, poussant certaines banques centrales à relever à nouveau leurs taux, mais il ne s’agit pas d’un retour au cycle de resserrement agressif de 2022.
-
Nous avons réduit notre exposition aux obligations d’État européennes et augmenté celle aux bons du Trésor américain. Les risques politiques liés aux élections françaises, italiennes et espagnoles de 2027 prennent de l’importance et nous estimons qu’ils ne sont pas pleinement pris en compte par les marchés obligataires d’État européens.
Remarque : Toute référence à la positionnement du portefeuille concerne nos portefeuilles discrétionnaires principaux. Les clients investis dans d'autres stratégies, ou dans des portefeuilles sur mesure et de conseil, devraient consulter leur Conseiller Client.
Pourquoi la politique revêt aujourd’hui une importance accrue
L’économie mondiale reste résiliente, et la croissance des bénéfices continue d’être soutenue par une demande soutenue, en particulier aux États-Unis. Pourtant, le principal changement dans notre réflexion ce mois-ci ne concerne pas la croissance. Il concerne le risque politique.
L’élection présidentielle française de 2027 devrait constituer un test important pour les marchés. Les inquiétudes concernant la viabilité budgétaire, la fragmentation politique et l’orientation future de la politique économique dans la zone euro influencent déjà les marchés.
L’Italie et l’Espagne organiseront également des élections en 2027, ce qui pourrait accentuer l’incertitude politique pesant sur les obligations d’État européennes.
Les marchés ont déjà intégré une partie de ces inquiétudes. Les actions et les obligations d’État françaises ont sous-performé, et les investisseurs accordent une attention accrue aux risques liés aux niveaux d’endettement public en Europe. Nous estimons toutefois que ces risques ne sont pas pleinement reflétés dans les cours actuels des obligations d’État.
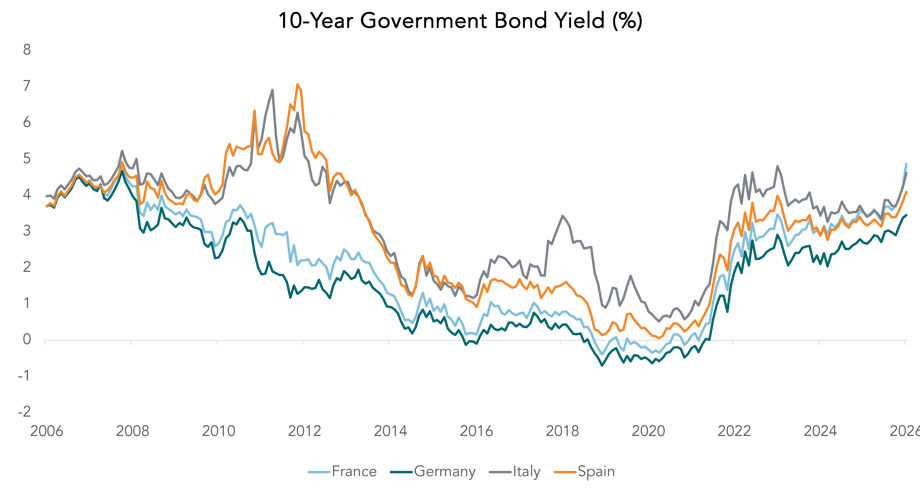
Source : Recherche interne, LSEG Datastream. Les performances passées ne sont pas un indicateur fiable des rendements futurs.
Nous modifions notre allocation obligataire
Nous réduisons notre allocation aux obligations d’État européennes, passant d’une surpondération à une position neutre. Cette décision tient davantage aux risques politiques et budgétaires qu’à une appréciation du niveau des rendements.
Bien qu’il existe des poches de résilience budgétaire en Europe, notamment en Allemagne, la zone euro dans son ensemble reste confrontée à des choix difficiles. La France et d’autres économies, notamment l’Italie et l’Espagne, affichent des niveaux d’endettement élevés. Cela limite la marge de manœuvre dont disposent les gouvernements pour faire face aux chocs économiques par le biais de dépenses supplémentaires. Si l’incertitude quant à la capacité de ces gouvernements à dépenser venait à s’accroître, les investisseurs pourraient exiger des rendements plus élevés pour détenir leurs obligations, ce qui entraînerait une baisse des cours obligataires.
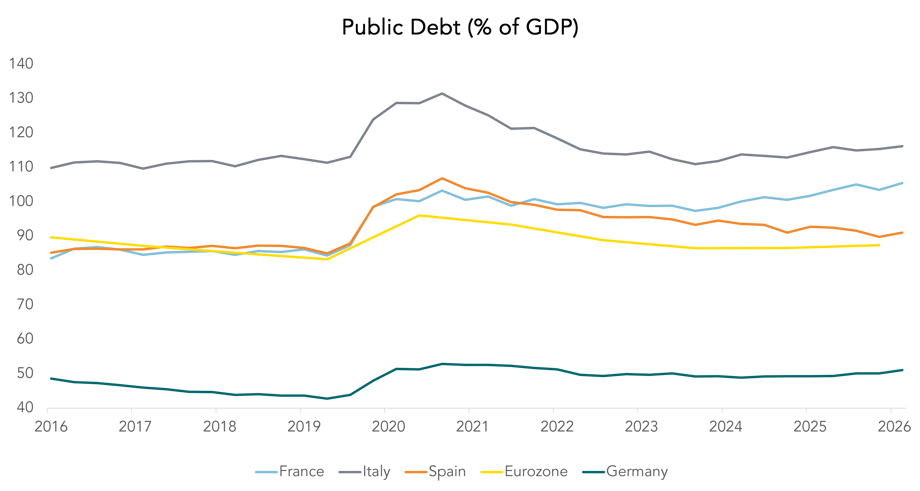
Source : Recherche interne, LSEG Datastream
C’est la raison pour laquelle nous réduisons nos positions en obligations d’État européennes. Nous ne formulons pas de prévision ferme quant à l’évolution des taux d’intérêt. Nous estimons simplement que les rendements offerts par les obligations d’État européennes ne compensent pas les risques et préférons réduire notre exposition à cette source potentielle de volatilité.
Se tourner vers les bons du Trésor américain
Dans ce contexte, nous augmentons notre exposition aux bons du Trésor américain pour atteindre une surpondération modérée. Parallèlement, nous couvrons notre exposition au dollar américain liée aux bons du Trésor en la convertissant en euros ou en livres sterling, selon la devise du portefeuille.
Notre objectif n’est pas de viser un écart de rendement particulier entre les États-Unis et la zone euro. Nous agissons ainsi afin de réorienter une partie de notre exposition obligataire vers un marché où nous percevons moins de risques politiques et budgétaires immédiats.
Les États-Unis ne sont pas à l’abri de l’incertitude politique. Les prochaines élections de mi-mandat pourraient modifier l’équilibre des pouvoirs au Congrès et rendre plus difficile la mise en œuvre d’importantes initiatives de dépenses publiques. En l’absence de nouvelles initiatives de dépenses, une consolidation budgétaire modérée semble probable, même s’il ne réduirait pas nécessairement rapidement le déficit budgétaire américain. Cela pourrait apporter un certain soutien aux marchés des bons du Trésor américain.
Il y a également un aspect lié aux taux d’intérêt. Les cours actuels des obligations reflètent également les anticipations de plusieurs nouvelles hausses des taux d’intérêt. À moins d’une aggravation de l’inflation, nous pensons que la Réserve fédérale (Fed) ne devrait pas relever ses taux au-delà de ce que les investisseurs anticipent déjà. Si les tensions géopolitiques s’apaisent et que les cours du pétrole baissent, les pressions inflationnistes pourraient également s’atténuer, ce qui apporterait un soutien supplémentaire aux cours des bons du Trésor américain.
La croissance continue de soutenir les actions
Bien que les développements politiques et budgétaires aient influencé notre positionnement sur les obligations d’État, nos perspectives d’investissement et notre stratégie de marché restent globalement relativement constructives.
L’économie mondiale continue de croître malgré la hausse des taux d’intérêt et les incertitudes politiques, les États-Unis étant le principal moteur de cette croissance. Les dépenses des ménages et des entreprises restent solides, tandis que le cycle d’investissement dans l’IA se manifeste de plus en plus clairement dans les dépenses d’investissement, la demande technologique et les bénéfices des entreprises.
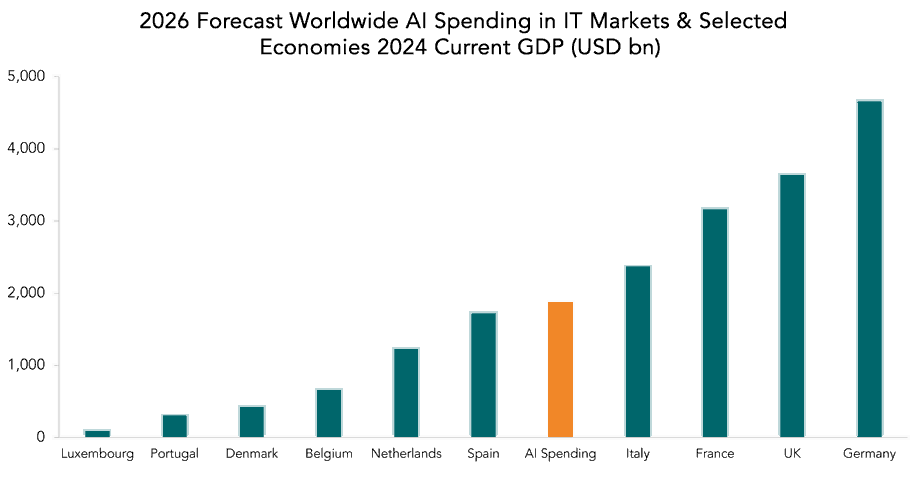
Source : Recherche interne, LSEG Datastream, Gartner
Cette situation soutient la croissance des bénéfices, notamment aux États-Unis et sur les marchés émergents. En conséquence, nous continuons à privilégier modérément les actions par rapport aux obligations. Nous maintenons également une surpondération tactique de l’or, qui peut contribuer à diversifier les portefeuilles en période de tensions sur les marchés et d’incertitude géopolitique.
Dans les portefeuilles où cela est autorisé, nous détenons également un placement conçu pour prendre de la valeur en cas de forte baisse des marchés boursiers américains et européens. Il ne peut pas empêcher les pertes, mais il peut en atténuer l’impact lors de fortes baisses des marchés.
L’inflation s’avère plus tenace
Le problème de l’inflation n’a pas disparu, mais il n’est plus aussi généralisé qu’en 2022. Cette distinction est importante, car elle devrait limiter l’ampleur et la rapidité de toute réponse de politique monétaire.
L’inflation sous-jacente, qui exclut les composantes volatiles telles que l’énergie et l’alimentation, est bien plus proche des objectifs des banques centrales qu’elle ne l’était lors de la flambée inflationniste de 2022. Dans le même temps, la hausse des cours du pétrole et les tensions géopolitiques font grimper l’inflation globale, ce qui place les décideurs politiques face à un choix difficile.
Nous prévoyons que la Fed, la Banque centrale européenne (BCE) et la Banque d’Angleterre (BoE) relèveront toutes leurs taux d’intérêt à court terme. La Fed et la BCE ont déjà entamé ce processus, la BoE pourrait suivre après le budget d’automne.
Nous ne prévoyons toutefois pas de voir se reproduire le cycle de resserrement rapide qui a suivi la pandémie. Les facteurs à l’origine de l’inflation sont aujourd’hui différents. En 2022, les économies se relançaient après des confinements stricts, la demande était exceptionnellement forte et l’offre gravement perturbée. Les pressions inflationnistes actuelles sont plus ciblées, principalement liées aux prix de l’énergie et à la géopolitique.
Ce document est conçu comme du matériel marketing. Ce document a été rédigé par Quintet Private Bank (Europe) S.A., une société anonyme constituée sous les lois du Grand-Duché de Luxembourg, enregistrée au registre de commerce et des sociétés de Luxembourg sous le numéro B 6.395 et ayant son siège social au 43, Boulevard Royal, L-2449 Luxembourg (“Quintet”). Quintet est supervisé par la CSSF (Commission de Surveillance du Secteur Financier) et la BCE (Banque Centrale Européenne).
Ce document est uniquement à des fins d'information, ne constitue pas un conseil (d'investissement) individuel et les décisions d'investissement ne doivent pas être basées uniquement sur ce document.
Chaque fois que ce document mentionne un produit, un service ou un conseil, cela doit être considéré comme une indication ou un résumé et ne peut pas être vu comme complet ou entièrement précis. Toutes les décisions (d'investissement) basées sur ces informations sont à vos propres frais et à vos propres risques. Il vous appartient d'évaluer si le produit ou le service convient à votre situation. Quintet et ses employés ne peuvent être tenus responsables de toute perte ou dommage résultant de l'utilisation (de toute partie de) ce document. Tous les droits d'auteur et marques déposées concernant ce document sont détenus par Quintet, à moins qu'il n'en soit expressément stipulé autrement. Vous n'êtes pas autorisé à copier, dupliquer sous quelque forme que ce soit ou redistribuer ou utiliser de quelque manière que ce soit le contenu de ce document, complètement ou partiellement, sans l'approbation explicite et écrite préalable de Quintet. Consultez la déclaration de confidentialité sur notre site Web pour savoir comment vos données personnelles sont utilisées (https://www.quintet.com/en-gb/gdpr).
Le contenu de ce document est basé sur des informations disponibles publiquement et/ou des sources que nous considérons comme dignes de confiance. Bien qu'un soin raisonnable ait été apporté à publier les données et informations aussi fidèlement et correctement que possible, nous ne pouvons accepter aucune responsabilité pour le contenu de ce document.
Investir implique des risques et la valeur des investissements peut augmenter ou diminuer. Les performances passées ne sont pas une indication des performances futures. Toute projection et prévision repose sur un certain nombre de suppositions et d'hypothèses concernant les conditions de marché actuelles et futures et il n'y a aucune garantie que le résultat attendu sera finalement atteint. Les fluctuations monétaires peuvent influencer vos rendements.
Les informations incluses sont sujettes à changement et Quintet n'a aucune obligation après la date de publication du texte de mettre à jour ou d'informer les informations en conséquence.
Droits d'auteur © Quintet Private Bank (Europe) S.A. 2026. Tous droits réservés. Déclaration de confidentialité